
Detrás de cada modelo de inteligencia artificial hay una cuenta que pocas veces se ve: la de los centros de datos, la electricidad y el dinero necesarios para construirlos. Tres noticias de la segunda semana de noviembre muestran cómo se está pagando esa factura. Anthropic habría comprado generadores a gas por 3.400 millones de dólares, según el Financial Times; Nebius, según TechCrunch, proyecta invertir al menos 40.000 millones el próximo año, y CoreWeave financia su crecimiento con dinero que sus clientes le pagan por adelantado. Juntas dibujan un sector que crece a una velocidad que ni la red eléctrica ni los mercados de deuda tradicionales logran seguir.
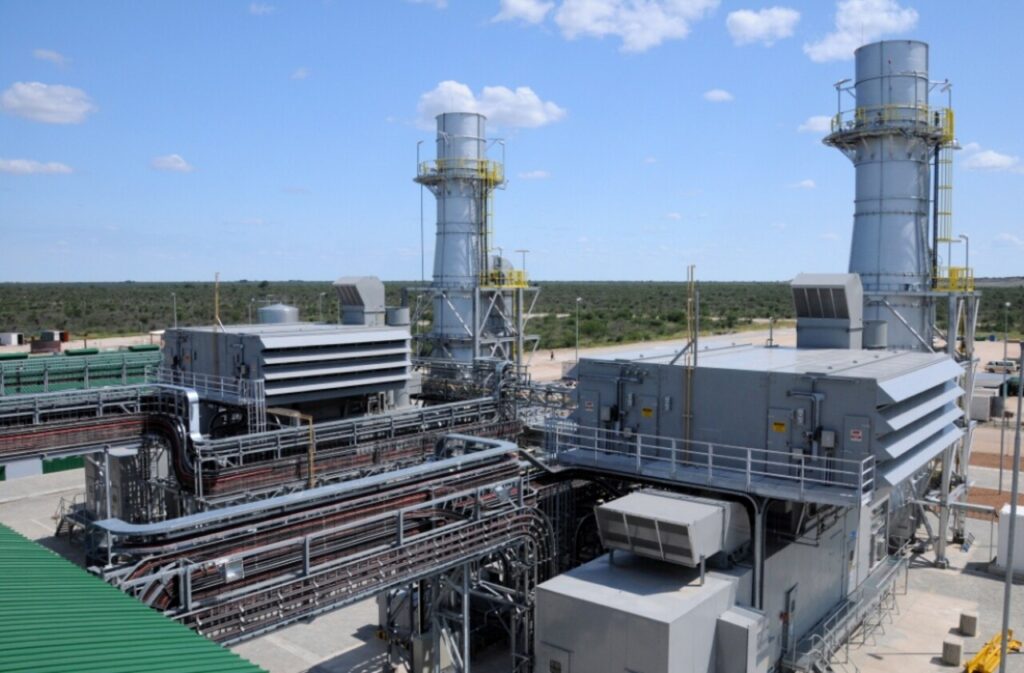
La primera pieza es la energía. Según informó el Financial Times y recogió TechCrunch, Anthropic acordó hacerse con generadores a gas natural de Caterpillar por unos 3.400 millones de dólares, con una capacidad de hasta 1,7 gigawatts. Los equipos habían sido encargados originalmente por OnePWR, un proveedor que no consiguió financiamiento para completar la compra. Ninguna de las fuentes consultadas recoge una confirmación de Anthropic. De confirmarse, el movimiento sería llamativo porque Anthropic ha preferido arrendar cómputo antes que construirlo: según TechCrunch, su prospecto bursátil de mayo revela que pagará a xAI 1.250 millones de dólares mensuales por capacidad de cómputo hasta mayo de 2029.
La razón de fondo es el tiempo. TechCrunch recuerda que las listas de espera para turbinas a gas se extienden hasta comienzos de la década de 2030 y que las filas para conectarse a la red eléctrica pueden ser igual de largas. Por eso Google, Amazon, Microsoft y Meta también anunciaron centrales a gas propias junto a sus centros de datos. El costo no es solo ambiental. El mismo medio cita proyecciones según las cuales los centros de datos de Estados Unidos podrían consumir en 2035 más gas que Alemania y Japón juntos, y un analista que prevé que el precio del gas podría más que triplicarse en algunos mercados antes de 2030, un riesgo que recaería en quienes dependen de él.
La segunda pieza es el gasto. Nebius, una de las llamadas «neoclouds», empresas especializadas en arrendar capacidad de cómputo para IA, reportó el 12 de noviembre ingresos trimestrales de 980,8 millones de dólares, un alza de 571% respecto del mismo período de 2025, según su comunicado de resultados presentado ante la SEC, el regulador bursátil estadounidense. TechCrunch precisa que cerca de un tercio de esos ingresos correspondió a un pago único ligado a un nuevo modelo de asociación. El comunicado muestra que en solo tres meses invirtió 7.300 millones en propiedades, equipos e intangibles. En la conferencia con inversionistas, de acuerdo con TechCrunch, la compañía proyectó entre 40.000 y 45.000 millones de dólares de inversión para 2027 y dijo que hasta 85% de ese monto se cubriría con prepagos de clientes y préstamos respaldados por contratos con empresas como Microsoft y Meta.
El plan tiene puntos débiles visibles. TechCrunch detalla que la capacidad comprometida con Microsoft en Vineland, Nueva Jersey, en un contrato de hasta 19.400 millones de dólares, lleva meses de retraso, y que, según el resumen del contrato que hizo Nebius, Microsoft puede cancelar el servicio afectado si se incumplen las fechas, pasado un período de gracia y sin capacidad alternativa. Según el mismo medio, Nebius recortó en 200 millones su previsión de ingresos para 2026, hasta 3.000 millones. «Construir a esta escala es difícil y los retrasos son parte de nuestra industria hoy», reconoció su director ejecutivo, Arkady Volozh, citado por TechCrunch. La acción cayó 17% ese día.
La tercera pieza es el financiamiento. CoreWeave, otro de estos proveedores, informó el 10 de noviembre ingresos trimestrales de 3.661 millones de dólares y una cartera de contratos por unos 132.500 millones, según su comunicado oficial. Pero también registró pérdidas por 709 millones y gastos por intereses de 846 millones en un solo trimestre. Su director ejecutivo, Michael Intrator, destacó que la empresa espera recibir cerca de 9.000 millones de dólares en prepagos y depósitos de clientes en los próximos tres meses. TechCrunch añade que, en la conferencia con analistas, Intrator dijo que no recurrirán al mercado de deuda sin garantía con los rendimientos actuales: algunos bonos de la compañía llegaron a rendir más de 15% el mes anterior, una señal de cuánto exigen los inversionistas para prestarle.
CoreWeave también está cobrando más. Según TechCrunch, subió sus precios cerca de 25% en julio y otro 10% más tarde en el trimestre, y la capacidad de corto plazo se vende a más de 40 millones de dólares por megawatt al año. La empresa cerró además en agosto, según el mismo medio, un préstamo de 2.600 millones diseñado para contratos de clientes más cortos.
Las tres historias comparten un mismo patrón. La infraestructura de la IA ya no se financia solo con capital de riesgo o con las ganancias de los gigantes tecnológicos, sino cada vez más con compromisos de los propios clientes: contratos que sirven de garantía para préstamos y prepagos que adelantan caja. Funciona mientras la demanda de cómputo siga superando la oferta. Si esa demanda se enfría o los plazos de construcción se siguen alargando, quienes quedan expuestos son las empresas que se endeudaron para construir y los clientes que pagaron por adelantado. Y, como muestran los planes de centrales a gas de los grandes grupos tecnológicos, parte de la energía que alimentará esta expansión vendrá de combustibles fósiles.